Domain c-t-m.de kaufen?
Wir ziehen mit dem Projekt
c-t-m.de um.
Sind Sie am Kauf der Domain
c-t-m.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain c-t-m.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Metabo, Zubehör Maschine, HC 260 C/E/MDas Metabo HC 260 C/E/M Hobelmesser ist ein hochwertiges Einweg-Wende-Hobelmesser, das speziell für die Verwendung mit den Metabo Hobelmaschinen HC 260 C, HC 260 M und HC 260 K entwickelt wurde. Diese Hobelmesser sind ideal für die Bearbeitung von Weichhölzern und bieten eine präzise und effiziente Schnittqualität. Hergestellt aus Hartmetall (HM), gewährleisten sie eine lange Lebensdauer und eine hohe Widerstandsfähigkeit gegen Abnutzung. Mit Abmessungen von 260 x 18,6 x 1 mm sind diese Messer optimal auf die Anforderungen von Hobelarbeiten abgestimmt. Das Set enthält zwei Messer, die eine einfache Handhabung und einen schnellen Austausch ermöglichen, was die Produktivität bei der Holzbearbeitung steigert. - Geeignet für die Bearbeitung von Weichhölzern - Hergestellt aus langlebigem Hartmetall (HM) - Kompatibel mit Metabo Hobelmaschinen HC 260 C, HC 260 M und HC 260 K - Enthält zwei Einweg-Wende-Hobelmesser für effiziente Nutzung.35,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
T-Shirt "3535" Industrie - M - mittelgrauT-Shirt „3535“ Industrie - BLAKLÄDER® Das T-Shirt „3535“ aus der Industrie-Serie von BLAKLÄDER® ist ein praktischer Begleiter für allgemeine Arbeiten. Das Obermaterial ist aus einem angenehm leichten Single Jersey-Mischgewebe gefertigt, welches dank des hohen Baumwollanteils von ca. 60% angenehm auf der Haut liegt. Der gerade Schnitt bietet dabei gute Bewegungsfreiheit und hohen Tragekomfort. Um die Langlebigkeit zu erhöhen sind die Nähte am Hals und den Schultern zusätzlich verstärkt. Ein klassischer Rundhalsausschnitt mit weichem Rippbündchen schmiegt sich dabei angenehm an Ihren Hals an. Für eine einfache Pflege kann das Shirt gemäß der EN ISO 15797 industriell gereinigt werden. Aufgrund der gedeckten Farben und großen Freiflächen eignet es sich zudem ideal für eine individuelle Veredelung, z.B. durch Druck oder Stick. Besonderheiten Angenehm leichtes und weiches Single Jersey-Obermaterial mit ca. 180g/m2 Gerader Schnitt mit guter Bewegungsfreiheit Verstärkte Hals- und Schulternähte für höhere Langlebigkeit Ideal für eine individuelle Veredelung geeignet Gemäß EN ISO 15797 für Industriewäsche geeignet Spezifikationen Obermaterial: 60% Baumwolle, 40% Polyester, Single Jersey – ca. 180g/m2 Normen: EN ISO 1579717,04 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltige ProduktionHandbuch Nachhaltige Produktion , Rahmenbedingungen, Werkzeuge, Anwendungsfelder , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241011, Produktform: Leinen, Redaktion: Zäh, Michael F., Seitenzahl/Blattzahl: 472, Abbildungen: Komplett in Farbe, Keyword: Energieeffizienz; Kreislaufwirtschaft; Nachhaltige Fertigung; Nachhaltige Produktentwicklung; Nachhaltige Produktion; Nachhaltigkeit Change Management; Nachhaltigkeit Use Cases; Nachhaltigkeitsbewertung; Nachhaltigkeitsrisikomanagement; Recycling; regenerative Energieversorgung; soziale Nachhaltigkeit, Fachschema: Produktion~Produktionsmanagement~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit~Maschinenbau und Werkstoffe, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 276, Breite: 204, Höhe: 29, Gewicht: 1296, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **

Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
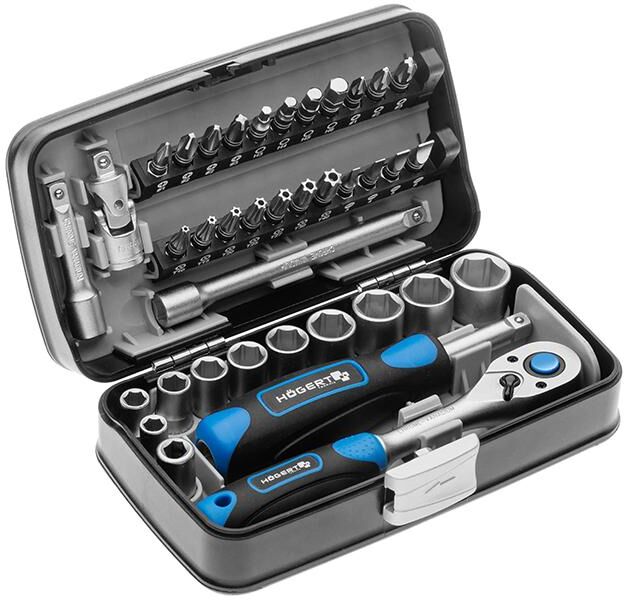
Hogert Technik HT1R462 Werkzeug-SetMengeneinheit: Set; Maße Antriebsvierkant [mm (Zoll)]: 6,3 (1/4); Werkzeug: mit Ratschenfunktion; Anzahl Zähne (Ratschenmechanismus): 72; Antriebsseite (Profil): Vierkant; Antrieb [Zoll]: 1/4; Arbeitsseite (Profil): Schlitz, Kreuzschlitz (PH), Torx-TR, Sechskant; Schlüsselweite: 5.5, 6, 7, 8, 9, 10, 11, 12, 13, 14, S3, S4, S5, S6, PH1, PH2, PH3, PZ1, PZ2, PZ3, T10H, T15H, T20H, T25H, T27H, T30H, T40H, H3, H4, H5, H6; Länge [mm]: 50, 100; Ausführung Werkzeuggriff: 2-Komponenten-Griff; Oberfläche Werkzeuggriff: kunststoffbeschichtet, gummiert; Material: Chrom-Vanadium-Stahl; Anzahl Werkzeuge: 38; Gewicht [g]: 835; Verpackung: Stahlblechkassette37,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Metabo, Zubehör Maschine, HC 260 C/E/MDas Metabo HC 260 C/E/M Hobelmesser ist ein hochwertiges Einweg-Wende-Hobelmesser, das speziell für die Verwendung mit den Metabo Hobelmaschinen HC 260 C, HC 260 M und HC 260 K entwickelt wurde. Diese Hobelmesser sind ideal für die Bearbeitung von Weichhölzern und bieten eine präzise und effiziente Schnittqualität. Hergestellt aus Hartmetall (HM), gewährleisten sie eine lange Lebensdauer und eine hohe Widerstandsfähigkeit gegen Abnutzung. Mit Abmessungen von 260 x 18,6 x 1 mm sind diese Messer optimal auf die Anforderungen von Hobelarbeiten abgestimmt. Das Set enthält zwei Messer, die eine einfache Handhabung und einen schnellen Austausch ermöglichen, was die Produktivität bei der Holzbearbeitung steigert. - Geeignet für die Bearbeitung von Weichhölzern - Hergestellt aus langlebigem Hartmetall (HM) - Kompatibel mit Metabo Hobelmaschinen HC 260 C, HC 260 M und HC 260 K - Enthält zwei Einweg-Wende-Hobelmesser für effiziente Nutzung.35,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
T-Shirt "3535" Industrie - M - mittelgrauT-Shirt „3535“ Industrie - BLAKLÄDER® Das T-Shirt „3535“ aus der Industrie-Serie von BLAKLÄDER® ist ein praktischer Begleiter für allgemeine Arbeiten. Das Obermaterial ist aus einem angenehm leichten Single Jersey-Mischgewebe gefertigt, welches dank des hohen Baumwollanteils von ca. 60% angenehm auf der Haut liegt. Der gerade Schnitt bietet dabei gute Bewegungsfreiheit und hohen Tragekomfort. Um die Langlebigkeit zu erhöhen sind die Nähte am Hals und den Schultern zusätzlich verstärkt. Ein klassischer Rundhalsausschnitt mit weichem Rippbündchen schmiegt sich dabei angenehm an Ihren Hals an. Für eine einfache Pflege kann das Shirt gemäß der EN ISO 15797 industriell gereinigt werden. Aufgrund der gedeckten Farben und großen Freiflächen eignet es sich zudem ideal für eine individuelle Veredelung, z.B. durch Druck oder Stick. Besonderheiten Angenehm leichtes und weiches Single Jersey-Obermaterial mit ca. 180g/m2 Gerader Schnitt mit guter Bewegungsfreiheit Verstärkte Hals- und Schulternähte für höhere Langlebigkeit Ideal für eine individuelle Veredelung geeignet Gemäß EN ISO 15797 für Industriewäsche geeignet Spezifikationen Obermaterial: 60% Baumwolle, 40% Polyester, Single Jersey – ca. 180g/m2 Normen: EN ISO 1579717,04 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Handbuch Nachhaltige ProduktionHandbuch Nachhaltige Produktion , Rahmenbedingungen, Werkzeuge, Anwendungsfelder , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241011, Produktform: Leinen, Redaktion: Zäh, Michael F., Seitenzahl/Blattzahl: 472, Abbildungen: Komplett in Farbe, Keyword: Energieeffizienz; Kreislaufwirtschaft; Nachhaltige Fertigung; Nachhaltige Produktentwicklung; Nachhaltige Produktion; Nachhaltigkeit Change Management; Nachhaltigkeit Use Cases; Nachhaltigkeitsbewertung; Nachhaltigkeitsrisikomanagement; Recycling; regenerative Energieversorgung; soziale Nachhaltigkeit, Fachschema: Produktion~Produktionsmanagement~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit~Maschinenbau und Werkstoffe, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 276, Breite: 204, Höhe: 29, Gewicht: 1296, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Permin, Eike: Digitalisierung der ProduktionDigitalisierung der Produktion , Bausteine - Lösungen - Umsetzungen , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241213, Autoren: Permin, Eike, Seitenzahl/Blattzahl: 176, Abbildungen: Komplett in Farbe, Keyword: Cyber-physische Systeme; Digitale Produktion; Digitaler Zwilling; Digitalisierung Fertigung; Digitalisierung Produktion; Industrie 4.0; Produktion Automatisierung; Produktion Big Data; Produktion Data Science; Produktion Künstliche Intelligenz; Produktion Machine Learning; Produktionsdigitalisierung, Fachschema: Fertigungstechnik, Fachkategorie: Computeranwendungen in Industrie und Technologie, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 175, Höhe: 11, Gewicht: 310, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
T-Shirt "3535" Industrie - M - schwarzT-Shirt „3535“ Industrie - BLAKLÄDER® Das T-Shirt „3535“ aus der Industrie-Serie von BLAKLÄDER® ist ein praktischer Begleiter für allgemeine Arbeiten. Das Obermaterial ist aus einem angenehm leichten Single Jersey-Mischgewebe gefertigt, welches dank des hohen Baumwollanteils von ca. 60% angenehm auf der Haut liegt. Der gerade Schnitt bietet dabei gute Bewegungsfreiheit und hohen Tragekomfort. Um die Langlebigkeit zu erhöhen sind die Nähte am Hals und den Schultern zusätzlich verstärkt. Ein klassischer Rundhalsausschnitt mit weichem Rippbündchen schmiegt sich dabei angenehm an Ihren Hals an. Für eine einfache Pflege kann das Shirt gemäß der EN ISO 15797 industriell gereinigt werden. Aufgrund der gedeckten Farben und großen Freiflächen eignet es sich zudem ideal für eine individuelle Veredelung, z.B. durch Druck oder Stick. Besonderheiten Angenehm leichtes und weiches Single Jersey-Obermaterial mit ca. 180g/m2 Gerader Schnitt mit guter Bewegungsfreiheit Verstärkte Hals- und Schulternähte für höhere Langlebigkeit Ideal für eine individuelle Veredelung geeignet Gemäß EN ISO 15797 für Industriewäsche geeignet Spezifikationen Obermaterial: 60% Baumwolle, 40% Polyester, Single Jersey – ca. 180g/m2 Normen: EN ISO 1579717,04 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.